
Las aerolíneas tradicionales del sudeste asiático registraron un crecimiento de 4.9% en su capacidad de asientos durante 2026, en comparación con 2025, mientras que las compañías de bajo costo (LCC) redujeron su oferta 1.3%, de acuerdo con un análisis de Deirdre Fulton analista de OAG.
Expresó que la recuperación del sector aéreo regional, tras la intensificación de las tensiones geopolíticas en Medio Oriente a principios de año, ha sido más lenta que en otras regiones. Esta situación ha afectado principalmente a los mercados nacionales y regionales de corto alcance, donde las aerolíneas de bajo costo concentran una parte importante de sus operaciones.
En septiembre de 2026, la capacidad total de la región alcanzó 48 millones de asientos, de los cuales 55% correspondió a vuelos internacionales y 45% a operaciones nacionales.
Las aerolíneas tradicionales concentraron 56% del mercado, mientras que las compañías de bajo costo representaron el 44% restante.
La reducción de capacidad se produjo en distintas etapas. Inicialmente, durante marzo, las aerolíneas modificaron sus redes internacionales debido al cierre de espacios aéreos y los cambios en la demanda relacionados con el conflicto en Medio Oriente. Posteriormente, el incremento en los precios del combustible comenzó a afectar con mayor intensidad las operaciones.
A mediados de abril, el precio internacional del combustible para aviación había superado los 200 dólares por barril. Sin embargo, el impacto financiero se manifestó gradualmente conforme vencieron los contratos de suministro existentes. Según información de Reuters citada por la consultora especializada en aviación, los costos promedio del combustible para las aerolíneas de la región sin coberturas de precios alcanzaron 183 dólares por barril durante el segundo trimestre (2Q).
Como consecuencia, la capacidad nacional disminuyó 7.3% en mayo, equivalente a una reducción de 1.6 millones de asientos. Los mercados regionales del sudeste asiático y el resto de Asia-Pacífico también registraron disminuciones mensuales de entre 250,000 y 300,000 asientos durante mayo y junio.
No obstante, para agosto la capacidad total había recuperado los niveles de 2025, con aproximadamente 40 millones de asientos, y se anticipaba un crecimiento moderado durante la temporada de invierno. Los mercados de largo alcance, particularmente hacia Europa, mostraron mayor estabilidad, mientras que las operaciones hacia Medio Oriente comenzaron a recuperarse gradualmente.
La especialista explicó que las aerolíneas de bajo costo enfrentan mayores dificultades debido a su limitada cobertura frente a las fluctuaciones del combustible, el mayor peso de este insumo en sus costos operativos y la sensibilidad de sus pasajeros a los incrementos tarifarios. A ello se suma la depreciación de monedas regionales frente al dólar, que encarece tanto el combustible como el arrendamiento de aeronaves.
Estas condiciones provocaron reducciones de capacidad de 7.8% entre las aerolíneas de bajo costo de Vietnam, 5.8% en Malasia y 2.1% en Singapur. Entre los operadores más afectados destaca Lion Air, que redujo 15.2% su capacidad nacional, mientras que AirAsia disminuyó 9.1% su oferta doméstica y 1.1% la internacional.
Por su parte, Thai AirAsia recortó 6.2% su capacidad nacional, mientras que Vietjet redujo 14.4% su oferta internacional y 2.4% la doméstica. En Tailandia y Malasia, la dependencia de las operaciones del grupo AirAsia ha intensificado el impacto de los ajustes, que incluyen la eliminación de rutas no rentables y la devolución de 25 aeronaves antiguas a empresas arrendadoras.
En contraste, Citilink, de Indonesia, incrementó su capacidad 30.7% interanual, respaldada por una inyección de capital del fondo estatal Danantara como parte de la recapitalización del grupo Garuda. Su flota aumentó de 25 a 43 aeronaves hasta junio de 2026, mientras que la compañía también incorporó rutas transferidas por su matriz.
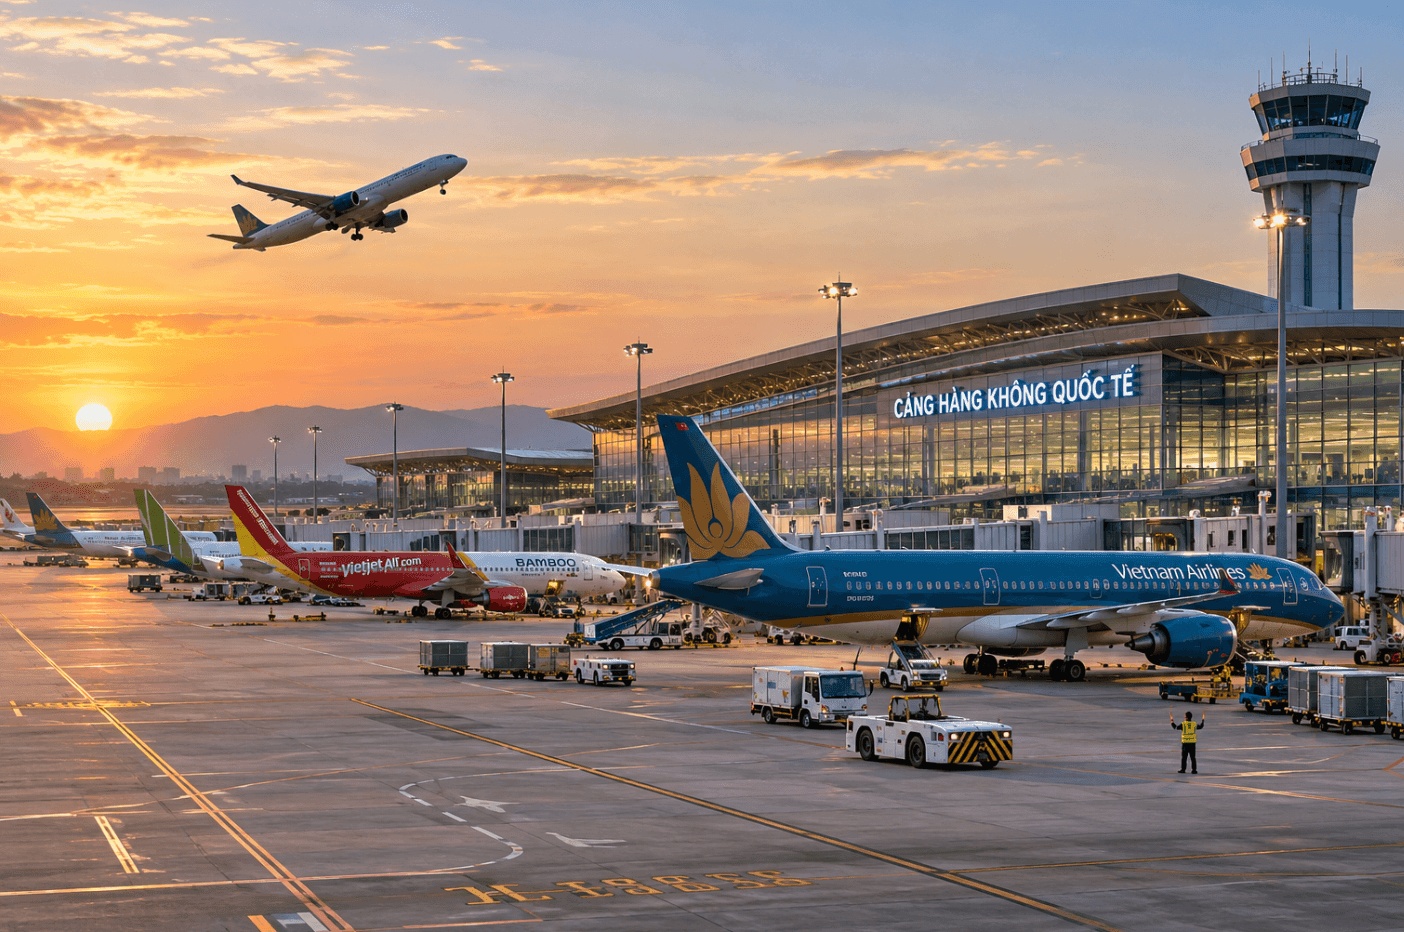
Vietnam presenta otro escenario de contrastes. Vietnam Airlines aumentó 13.5% su capacidad internacional y 3.8% la nacional, apoyada por el crecimiento económico, el turismo y el desarrollo aeroportuario. Sin embargo, Vietjet mantuvo reducciones en ambos segmentos, lo que demuestra que la expansión general del mercado no necesariamente beneficia por igual a todos los modelos de negocio.
En Singapur, Scoot también enfrenta presiones financieras pese a mantener una demanda sólida. Sus costos unitarios por pasajero aumentaron 21.7% durante los tres meses terminados en junio, lo que elevó sus pérdidas operativas de 17 millones a 32 millones de dólares singapurenses, equivalentes a aproximadamente 25.2 millones de dólares estadounidenses (mdd), según Reuters.
Para los próximos meses, OAG considera que la evolución de los precios del combustible y las tensiones geopolíticas serán determinantes para la recuperación. Mientras las aerolíneas tradicionales priorizan rutas de largo alcance y mercados de mayor rentabilidad, las compañías de bajo costo mantienen estrategias enfocadas en preservar su liquidez y mejorar sus ingresos por asiento.
“La sostenibilidad de las operaciones de corto alcance dependerá cada vez más de la solidez financiera de las aerolíneas y de su capacidad para absorber mayores costos, especialmente si las condiciones internacionales mantienen elevados los precios del combustible durante el cierre de 2026”, afirmó Fulton.